
OCP, entre dépendances et ambitions
La crise du détroit d'Ormuz a révélé l'importance stratégique des engrais. Et les fragilités du système. Malgré tout, le géant marocain des phosphates cherche à dérouler une stratégie de long terme : contrôler ses intrants, customiser, incuber ses futurs métiers et, demain, réguler un marché vital…
Février 2026. Américains et Israéliens s'engagent dans une opération militaire d'ampleur contre l'Iran. Une vague de bombardements massifs, destinés à décapiter le régime et à obtenir sa « dénucléarisation » définitive… Sept mois plus tard, l'impasse semble totale. Le régime iranien tient et, dans ses options de rétorsion à la fois prévisibles et sous-estimées, il aura imposé le blocus, de facto, du détroit d'Ormuz, l'une des artères essentielles du système économique global. La crise militaire et politique s'est rapidement transformée en crise majeure de l'énergie. L'angoisse s'est portée sur le baril, sur le gaz, sur les routes du pétrole. Et sur le prix à la pompe, qui infuse tous les secteurs de l'économie. Près de 20 % du brut mondial transite par cette zone. Les marchés sont entrés dans une longue séquence haussière, avec un baril autour de 100 dollars. Tendance qui s'aggrave avec l'avancée des rebelles houthis au Yémen et la prise de contrôle du détroit de Bab el-Mandeb – autre autoroute majeure du commerce international et porte d'entrée vers le canal de Suez.
Très vite est apparue une seconde réalité, plus existentielle encore pour l'humanité. Une réalité qui affecte les paysans et les agriculteurs du monde entier, du delta du Mékong aux grandes plaines céréalières des États-Unis ou d'Europe, en passant par les millions de fermiers africains… Ormuz ne voit pas passer que des hydrocarbures. Le soufre et l'ammoniac empruntent le même chemin. Or, ces deux intrants sont au cœur de la production d'engrais. Et les engrais sont au cœur des rendements agricoles. Le blocus a fait exploser les prix et a réduit la disponibilité. La crise a révélé une réalité longtemps occultée : les fertilisants sont un enjeu stratégique et géopolitique à part entière, un maillon essentiel de la sécurité alimentaire mondiale, en miroir de la démographie humaine.
Les engrais reposent sur trois nutriments, résumés par une formule devenue universelle : NPK. L'azote, le phosphore, le potassium. L'azote provient de l'ammoniac, que l'on synthétise à partir du gaz. Le potassium est issu de la potasse, extraite pour l'essentiel au Canada, en Russie et en Biélorussie. Le phosphore, lui, vient d'une roche – le phosphate – que l'on transforme en acide, puis en engrais. Et cette transformation exige, précisément, du soufre et de l'ammoniac. Sur le volet P, le volet phosphate, le Maroc s'impose comme l'acteur clé. Le royaume détient près de 70 % des réserves mondiales identifiées. Peu de ressources stratégiques sont à ce point rassemblées dans un seul pays. C'est le principal réservoir de la planète. Et ce réservoir a un opérateur : le groupe OCP.
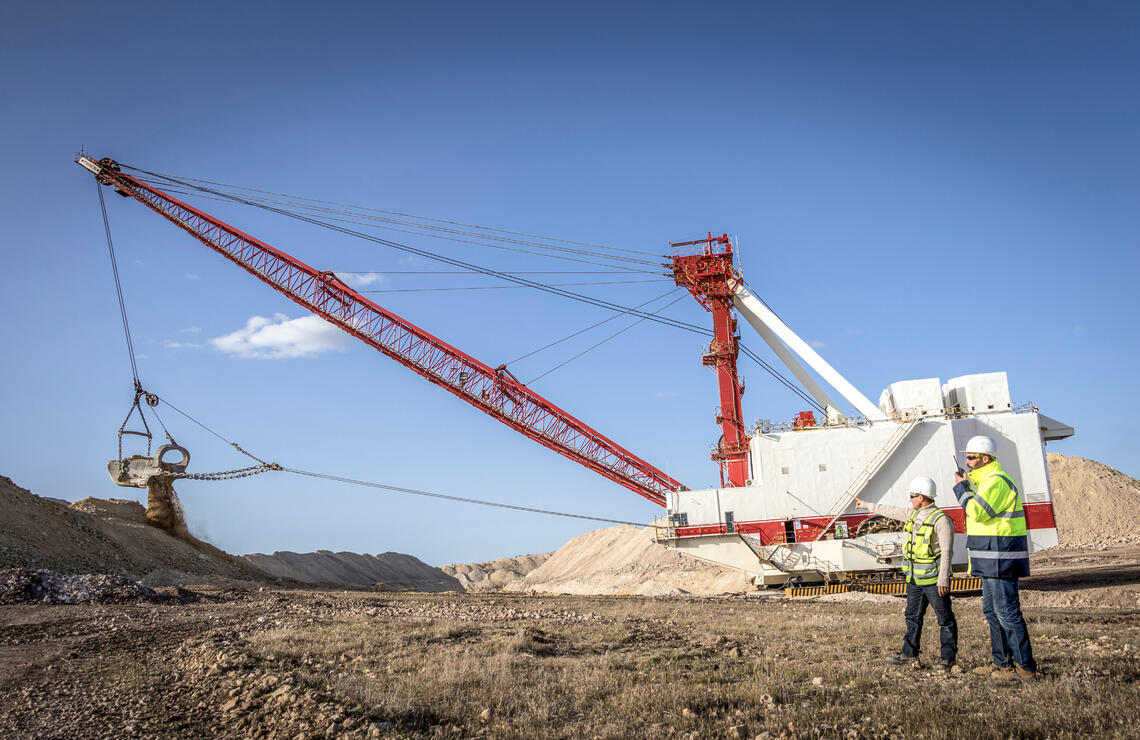
OCP a une longue histoire. Les premiers gisements ont été mis en exploitation sous le protectorat, l'Office chérifien des phosphates ayant été créé par dahir en 1920 et la production ayant démarré à Khouribga dès 1921. On raconte que Lyautey voulut protéger cette richesse de l'appétit des capitalistes de la « métropole » en la confiant à un office d'État. Longtemps, après l'indépendance, l'entreprise a vécu de la rente : extraire la roche, l'exporter largement brute. Une approche fragile, prisonnière d'un modèle postcolonial à la rentabilité insuffisante. Depuis 2006, et l'arrivée de Mostafa Terrab à sa tête, OCP a changé de nature et de dimension, en valorisant toute la chaîne de la matière première et en engageant sa transformation. Le groupe est passé de l'extraction à l'engrais, puis de l'engrais à un écosystème industriel intégré, et de l'écosystème à l'incubation des OCP du futur. Les chiffres disent la métamorphose : production d'engrais multipliée par cinq depuis 2008, capacité minière portée de 30 à 47 millions de tonnes, cap fixé à 70 millions à l'horizon 2027, chiffre d'affaires supérieur à 12 milliards de dollars. Un opérateur minier marocain est devenu un spécialiste de la nutrition des sols et des plantes. Une entreprise du Sud est devenue un acteur global, intégré, de rang mondial.
Dépendance et « dispersion »
Avec la crise d'Ormuz et ses conséquences sur les marchés, l'entreprise s'est retrouvée exposée, en particulier par ses dépendances. OCP est le premier importateur mondial d'ammoniac et l'un des tout premiers acheteurs de soufre. L'effet de la guerre a été brutal : le cours du soufre s'est envolé, passant d'environ 165 dollars la tonne début 2025 à plus de 1 000 dollars au plus fort de la crise. Outre la question clé de la disponibilité, cette dépendance pèse lourdement sur le coût de revient. L'ensemble de l'industrie est touché. Au Moyen-Orient, la situation a lourdement contraint les producteurs de la région : chute de production, hausse du prix des intrants – le cours du soufre est mondial – et difficultés à livrer. S'ajoute un facteur sous-estimé : l'absence prolongée des exportations chinoises de phosphates, qui raréfie encore l'offre mondiale. À cette « crise de l'offre » s'est ajoutée une série de critiques sur la stratégie du groupe, sur sa taille, sur ce que certains ont appelé de la « dispersion ». L'écosystème OCP serait too big, au-delà de son périmètre naturel, et donc trop « coûteux ».
Le débat, en pleine crise géostratégique, n'est pas inutile. OCP est au cœur de l'économie marocaine. C'est une entreprise, mais elle est aussi publique, un patrimoine pour tous les citoyens. Le groupe pèse lourd chez lui, sur le marché mondial, en chiffre d'affaires comme en responsabilité. Il doit à la fois valoriser une ressource utile à l'humanité et assurer sa propre rentabilité. Chaque investissement, chaque décision stratégique a un impact. Les erreurs, en quelque sorte, se paient cash.
La crise d'Ormuz a clairement affecté les coûts, la rentabilité. Depuis, le groupe ausculte à la loupe les centres de dépenses, évalue la productivité réelle des filiales. Et protège aussi sa trésorerie. Certains projets majeurs sont suspendus depuis le début de l'année – à commencer par le mégacomplexe de Mzinda, entre Benguerir et Safi, qui devait porter la production d'engrais du groupe de 15 à 24 millions de tonnes d'ici à 2028. Le chantier devrait redémarrer au plus tard début 2027. Mais les discussions stratégiques en interne sont intenses. Et les évolutions, par touches successives, du dispositif managérial visent à renforcer la cohésion de l'ensemble. Les mois qui viennent seront complexes.
Si le groupe a des faiblesses, il cherche aussi à maintenir un cap et à maximiser ses avantages compétitifs. Difficile de reprocher à OCP un manque de cohérence stratégique. Il y a une volonté de se projeter sur le long terme, au-delà de la tempête actuelle. Le groupe peut évidemment s'appuyer sur la disponibilité de la ressource, mais aussi sur sa géographie. « Loin du détroit », l'entreprise s'ancre à trois rives qui comptent : l'Amérique du Nord, l'Europe et l'Afrique occidentale. Depuis sa façade sur l'océan et ses installations industrielles et portuaires – le complexe de Jorf Lasfar, le plus grand site intégré d'engrais phosphatés au monde, bientôt renforcé par le port de Safi –, OCP dispose d'un accès privilégié vers l'Ouest. Vers l'Europe, puissance agricole ; l'Afrique occidentale, marché d'avenir, où se joue une part de la souveraineté alimentaire mondiale ; et les États-Unis, marché stratégique porté par une relation de plus en plus étroite entre Rabat et Washington.
Mi-août 2026, une première livraison de 54 000 tonnes de triple superphosphate (TSP) a été déchargée à La Nouvelle-Orléans, marquant la reprise des expéditions vers les États-Unis après la suspension, fin juin, des droits compensateurs qui fermaient quasiment ce marché aux phosphates marocains, depuis cinq ans, pour cause de « subventions publiques ». Une décision de réouverture prise au plus haut niveau américain, au nom de la sécurité alimentaire – la production nationale de phosphate a reculé de plus de moitié depuis 1995, et les agriculteurs manquent d'engrais. Avec son retour aux States, OCP se positionne ainsi comme le fournisseur stratégique d'un minerai qualifié de « critique » par le Congrès des États-Unis lui-même. Un partenaire plus qu'un fournisseur. Ce retour s'inscrit aussi dans le projet de coentreprise en Louisiane, avec la première coopérative agricole américaine pour bâtir une usine d'engrais phosphatés. Jusqu'à 450 millions de dollars d'investissement, plus d'un million de tonnes de capacité annuelle, et la première installation de ce type construite sur le sol américain depuis 1984. OCP fournira l'acide phosphorique depuis le Maroc, la transformation se fera sur place et les engrais seront écoulés via les réseaux des deux partenaires.
Quoi qu'il en soit, la livraison de mi-août est doublement significative. D'abord, sur la relation aux États-Unis et l'accès à leur marché. Ensuite, sur le choix du TSP comme engrais de référence. Le TSP n'est pas un simple ajustement de catalogue. C'est l'un des éléments clés de la stratégie de customisation du groupe. L'objectif : sortir de l'hégémonie des engrais indifférenciés – tel le DAP, référence mondiale, qui combine phosphore et azote une fois pour toutes –, valoriser le P et proposer des produits phosphatés adaptés à chaque sol.
L'industrie a longtemps fonctionné selon la logique du push : on produit une formule standard, massive, et on la pousse vers le marché. OCP veut passer au pull : partir du sol et du besoin spécifique, puis composer la solution qui convient en s'organisant autour de sa ressource, le P. Le TSP livre le phosphore à l'état pur. Il devient alors possible d'ajouter le bon élément, dans la bonne quantité, au bon moment du cycle, soit d'ajuster la formule à la nature des terres et aux besoins de chaque culture.
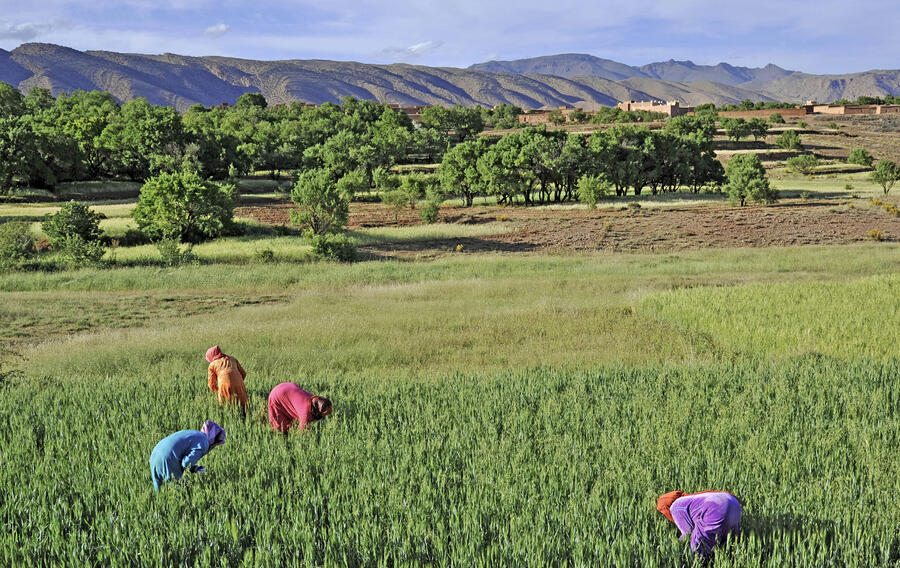
La customisation est clairement un pari. Changer de modèle, aux États-Unis, mais aussi partout ailleurs – au Brésil, en Afrique, en Inde –, c'est bousculer des habitudes, en interne comme en externe. À l'intérieur, il faut mener un appareil industriel et des équipes commerciales rodés au volume, à la tonne indifférenciée, vers la logique de la customisation, plus fine, plus exigeante, plus complexe. À l'extérieur, il faut gérer la méfiance des grands concurrents, soucieux de préserver leurs parts de marché « indifférenciées ». Et il faut convaincre des marchés, des fermiers, des coopératives, attachés à leurs repères traditionnels.
L'« Amazon de la nutrition des plantes »
Le pari est assumé. Un tiers des volumes du groupe est déjà customisé, avec un objectif de bascule sur les grands marchés à l'horizon 2027. OCP – que ses dirigeants décrivent comme l'« Amazon de la nutrition des plantes » – dépasse le concept de fournisseur d'engrais pour se positionner comme un expert du sol. Il met en place une science du sol et une cartographie des terrains pour en déterminer les besoins. Une cartographie précise, en particulier en Afrique.
Les produits TSP présentent, en outre, un double avantage sur les intrants : ils ne mobilisent pas d'ammoniac et ils consomment moins de soufre par tonne de nutriment. C'est l'autre clé de la stratégie d'OCP : la volonté de contrôler l'« amont », en particulier les intrants, facteur de compétitivité et impératif de souveraineté. Et donc de contrôler ses coûts. Dans ce domaine, le soufre, sous-produit du raffinage du pétrole et du gaz, reste une difficulté majeure. Transformé en acide sulfurique, il attaque la roche pour en extraire l'acide phosphorique. Pas de soufre, pas de phosphate soluble, pas d'engrais. Aucune technologie ne permet aujourd'hui de s'en affranchir réellement. Des pistes existent, comme la valorisation de la pyrite locale, la transformation du gypse. Des efforts de recherche sont engagés par le groupe, mais les volumes restent modestes et l'horizon se compte en années. Cette contrainte, on l'a dit, est partagée. Personne ne dispose d'une solution immédiate, sauf à sécuriser des approvisionnements loin d'Ormuz et du Golfe – prospecter au Canada, au Kazakhstan. Et bâtir de nouvelles chaînes logistiques. Avant les concurrents.
Sur l'autre intrant clé, OCP a pris de l'avance, avec le développement d'une capacité réelle en ammoniac vert. L'ammoniac est l'intrant indispensable des engrais azotés. On le fabrique traditionnellement à partir d'hydrogène tiré du gaz naturel – un procédé lourd, coûteux et parmi les plus émetteurs de CO2 au monde. C'est cet ammoniac-là, dit « gris », qu'OCP importe massivement du Golfe. L'ammoniac vert repose sur un principe radicalement contraire : l'hydrogène n'est plus extrait d'un hydrocarbure, mais obtenu par électrolyse de l'eau à partir d'électricité renouvelable, solaire ou éolienne, puis combiné à l'azote de l'air. Pour un groupe dépendant des importations et exposé aux chocs, produire son propre ammoniac vert, c'est remplacer une vulnérabilité par une ressource maîtrisée. Le chantier est engagé : à Tarfaya, sur plus de 100 000 hectares, OCP construit avec l'australien Fortescue un complexe Power-to-X de quelque 7 milliards de dollars, adossé à plus de 3 gigawatts d'éolien et de solaire. L'objectif affiché : 1 million de tonnes d'ammoniac vert par an dès 2027, 3 millions à l'horizon 2032 – à condition que les calendriers tiennent. À cela s'ajoutent la maîtrise de l'eau par le dessalement et la production d'énergie par la cogénération. Peu à peu, le groupe se dote de sa propre base énergétique – un socle décisif en matière d'« autonomie amont ».
En développant ses propres solutions d'énergie verte – hydrogène et ammoniac décarbonés produits à partir du solaire et de l'éolien –, OCP ne se contente pas de sécuriser une part conséquente de ses intrants. Ces technologies s'intègrent dans une exigence devenue centrale : la transition écologique. Le groupe vise la neutralité carbone en 2040. Non comme un « supplément d'âme », mais comme un levier de compétitivité et de contrôle des coûts. L'ammoniac vert affranchit le groupe d'un gaz importé et coûteux, met ses engrais à l'abri du mécanisme carbone aux frontières, que l'Europe applique désormais aux importations concernées – quand un concurrent au gaz fossile devra, lui, payer le prix fort. Et il ouvre l'accès à des acteurs industriels prêts à payer plus cher une molécule propre. Cette capacité verte, adossée à une électricité largement décarbonée, pourrait à terme alimenter les besoins de souveraineté énergétique de l'Europe et attirer des industriels en quête d'énergie propre et compétitive. Un pôle industriel qui, depuis le Sud, produirait l'énergie propre et les intrants dont d'autres ont besoin.
À la stratégie de l'« amont » (autonomie, compétitivité, développement durable) s'adosse une logique de l'« aval » : celle de la richesse de demain. Le but, là encore, est d'exploiter toute la richesse confiée. Le phosphate a bien d'autres usages que l'engrais. Ce sont les produits de spécialité, pour lesquels le groupe a créé, en 2022, une entité dédiée : Specialty Products & Solutions (SPS). Elle a recensé près de 5 000 applications possibles du phosphore et en a retenu six familles : acides purifiés, nutrition végétale de spécialité, sels alimentaires et industriels, matériaux d'énergie, nutrition animale et minéraux extraits au passage – uranium, fluor, terres rares, ces ressources critiques dont la planète manque. À ses débuts en tant qu'entité autonome, l'activité représentait 250 à 300 millions de dollars ; elle pèse aujourd'hui 1,3 milliard, portée par des investissements internes, des acquisitions et une plate-forme industrielle à Huelva, en Espagne. Le groupe table sur un doublement d'ici trois à quatre ans – un rythme qui suppose que les acquisitions s'intègrent et que les marchés visés tiennent leurs promesses. SPS ne représente encore que 10 % environ de l'ensemble, contre 1 à 2 % il y a quatre ans, mais la structure croît vite et affiche des marges bien supérieures à celles de l'engrais.
C'est là que se joue l'une des grandes batailles de l'époque : celle pour les batteries. Le phosphore est au cœur des cellules lithium-fer-phosphate (LFP), qui se sont imposées comme le standard du véhicule électrique d'entrée et de milieu de gamme, et surtout du stockage stationnaire – ces immenses parcs de batteries qui lissent les courbes du solaire et de l'éolien, et qui deviendront vitaux à mesure que le monde bascule vers le renouvelable et absorbe la soif énergétique des centres de données. Moins denses que les cellules au nickel, mais plus sûres, moins chères et affranchies du cobalt, les LFP ont gagné du terrain à mesure que leur chimie progressait. Le minéral de l'agriculture devient un métal de la transition énergétique.
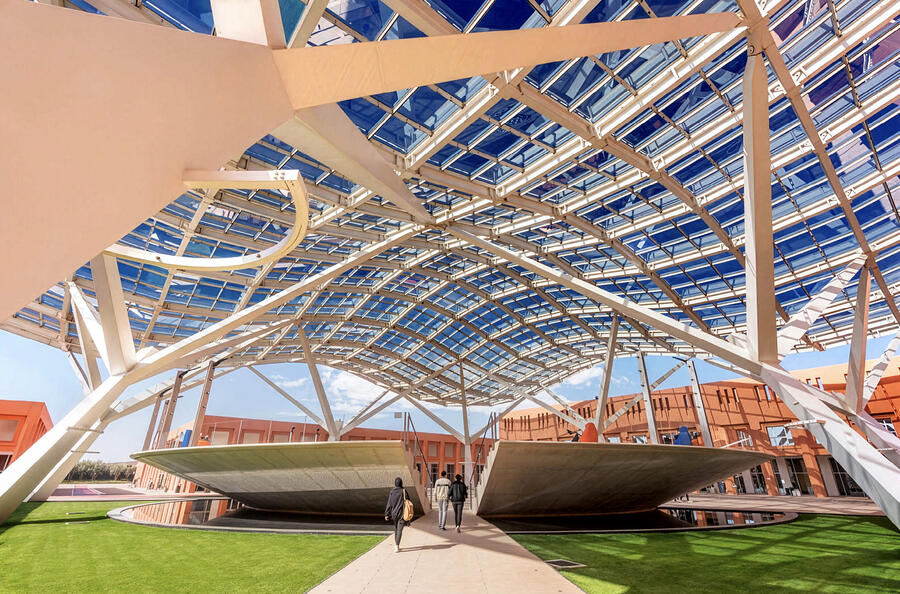
Amont, aval, énergies vertes, développement durable, produits de spécialité… Un autre OCP s'esquisse, nourri par la même ressource, mais tourné vers les enjeux industriels du XXIe siècle. Une perspective qui resterait contrainte sans un investissement massif et continu dans l'intelligence. Cette conviction est incarnée par l'Université Mohammed VI Polytechnique (UM6P), campus-outil édifié à Benguerir. La formule est « génétique » : OCP a incubé l'UM6P pour que celle-ci incube, à son tour, les OCP de demain. Ses laboratoires sont connectés aux besoins des activités du groupe – agritech, batteries, ammoniac vert, matériaux –, sa recherche est appliquée et ses structures d'incubation et de capital-risque font passer les idées du laboratoire au marché. C'est le soutien technologique et scientifique de tout l'édifice, et un instrument de souveraineté : former les compétences, produire le savoir, donner au groupe les moyens de rester en avance dans son domaine et face à un monde de ruptures profondes.
Vus séparément, ces chantiers peuvent donner l'impression d'un groupe dispersé. Vus ensemble, ils dessinent pourtant une même logique : tirer de la ressource tout ce qu'elle peut donner, sécuriser ce dont elle dépend, valoriser ce qu'elle permet, préparer ce qu'elle deviendra. Ce n'est pas une collection d'activités, c'est un écosystème. C'est la stratégie défendue par Mostafa Terrab : une dynamique de maximisation de la ressource, une adaptation permanente à l'opportunité, par la création de structures dédiées, un mouvement où chaque activité renforce les autres et où chaque besoin engendre une entreprise nouvelle, ouvrant un champ de croissance. Face à un environnement instable, un groupe ne se protège pas en se simplifiant, mais en construisant en interne un répertoire de réponses aussi riche que les perturbations qu'il affronte. La variété remplit alors plusieurs fonctions à la fois : une assurance contre les chocs, un « radar » pour capter les opportunités, une protection de la rente, un incubateur qui fait naître les métiers de demain.
Un rôle de régulateur
Enfin, dans un monde où la démographie pèse, où une crise comme celle d'Ormuz peut fragiliser la sécurité alimentaire de centaines de millions de personnes, le producteur peut aussi aspirer à devenir régulateur – stabilisateur des prix, « assureur de quantités et de disponibilités » –, en maîtrisant justement ses coûts d'exploitation. En agissant, par exemple, sur la création de réserves stratégiques. En se rapprochant des marchés consommateurs clés. En s'ancrant ou en transformant la ressource ailleurs qu'au Maroc, là où elle nourrit et agit sur les sols. Et en cherchant des solutions logistiques globales. En s'alliant avec des partenaires, lorsque c'est nécessaire, pour maximiser ses opérations.
Dans cette stratégie complexe, la clé, l'enjeu central, sera d'être opérationnellement à la hauteur des ambitions de l'écosystème. Toutes ces innovations ont un coût immédiat. L'ammoniac vert est aujourd'hui plus cher que l'ammoniac gris. La customisation exige des formules spécifiques, des volumes moins industriels, une organisation plus lourde, quand la commodité, elle, reste rentable et rassurante. Les produits de spécialité et l'incubation mobilisent des capitaux dont le retour se compte en années. À chaque fois, la même équation : le cash d'aujourd'hui contre la valeur de demain, la rentabilité présente contre l'avenir du modèle.
C'est le défi du « passage à l'échelle ». Il faut mobiliser des financements massifs, au-delà de la seule dette et du seul capital, sur des horizons lointains. Et le faire dans un environnement de taux d'intérêt et de marchés qui n'est plus celui des années faciles. Il faut tenir la cohérence d'un groupe qui grandit, intègre et incube, sans qu'il se fragmente en branches poursuivant chacune leur propre logique. Il faut former des milliers de compétences, recruter, faire évoluer, absorber les nouvelles technologies, tenir ensemble l'initiative individuelle et l'organisation collective. Il faut, enfin, déployer à grande échelle, projet par projet. Des mises en œuvre complexes, exigeantes, risquées. Pour fonctionner, l'écosystème a besoin de delivery et de cohésion. Faute de quoi, la variété qui fait sa force deviendrait, demain, sa charge : des capitaux immobilisés dans des paris qui n'ont pas suffisamment abouti. C'est là que se joue l'avenir du groupe.
Le chemin ne sera pas simple, mais le groupe s'est imposé comme un acteur majeur. Il a des plans, il dispose d'une ressource pérenne, incontournable, qui se valorise en décennies. Détenir près de 70 % des réserves mondiales d'une ressource vitale, ce n'est pas seulement un avantage de marché : c'est une responsabilité. Celle d'être un acteur clé de la sécurité alimentaire et de la transformation énergétique.